
Una mirada diferenciada al sector de IT
7/8/2026

La fabricación de semiconductores es notoriamente sensible a la temperatura. Últimamente, las acciones de semiconductores también lo han sido. Tras un fuerte repunte primaveral en el que el Índice de Semiconductores de Filadelfia (SOX) más que se duplicó, el mercado bajó el termostato en julio, borrando casi un tercio de esas ganancias . Aun así, el índice acumulaba un alza superior al 70% en lo que va de año, y esto antes del rebote de esta semana. Esta volatilidad ofrece una oportunidad oportuna para echar un vistazo a las valoraciones de TI.
En el CIO View de DWS, nos habíamos vuelto cautelosos debido a las altas valoraciones en el espacio de los semiconductores a principios del verano, pero ahora estamos aprovechando la oportunidad para mejorar la calificación del segmento nuevamente y, con ello, la del sector de TI en general, sobre el cual mantenemos ahora una visión positiva.
Desde la perspectiva de CROCI, que busca situar a las empresas en un plano más comparable mediante el ajuste de las diferencias contables, este Gráfico de la Semana compara las medianas de los múltiplos de precio-beneficio (P/E) económico esperados para 2026 en los sectores no financieros de los mercados desarrollados. Visto a través de este prisma, el contraste es marcado. El sector de TI cotiza a 41.8x, la valoración más alta del universo CROCI. La atención médica se encuentra en el otro lado del espectro, cotizando a 26.7x. Basándose en esta métrica, los inversores están pagando alrededor de un 56% más por la empresa de TI promedio que por la empresa de atención médica promedio.
Los semiconductores siguen siendo un motor clave de la prima de TI. La empresa mediana cotiza a aproximadamente 49x los beneficios económicos esperados para 2026, más del 15% por encima de la media del sector. Desde nuestro punto de vista, esto refleja la continua confianza en la demanda, la inversión y el crecimiento de los beneficios impulsados por la IA.
Sin embargo, al mirar más hacia el futuro y observar el agregado en lugar de la mediana, el panorama cambia. Según las estimaciones agregadas actuales para 2027, la prima de valoración de TI (basada en la metodología CROCI) sobre el mercado en general prácticamente desaparece, ya que se pronostica que la rentabilidad mejorará significativamente en algunas de las empresas tecnológicas más grandes del mundo.
Como señala Benjardin Gärtner, Director Global de Renta Variable: "Para los inversores, la pregunta clave no es qué sector tiene la mejor historia, sino si los precios actuales reflejan justamente las oportunidades y los riesgos futuros".
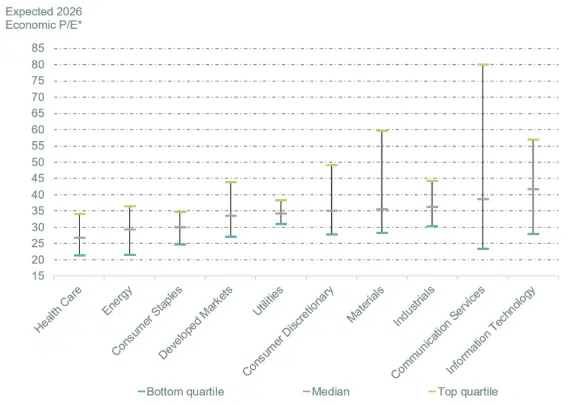
Fuentes: DWS Investment GmbH, CROCI al 4 de agosto de 2026
*Para cada uno de los sectores, se muestran la mediana y los percentiles 75 y 25 del P/E económico. El universo de cobertura no financiera de mercados desarrollados de CROCI comprende aproximadamente 700 empresas, lo que cubre alrededor del 80% de los componentes del índice MSCI World no financiero.
Esta información está sujeta a cambios en cualquier momento, basados en consideraciones económicas, de mercado y de otro tipo, y no debe interpretarse como una recomendación. El rendimiento pasado no es indicativo de rendimientos futuros. Los pronósticos se basan en suposiciones, estimaciones, opiniones y modelos hipotéticos que pueden resultar incorrectos. Las inversiones alternativas pueden ser especulativas e implican riesgos significativos, incluyendo la falta de liquidez, un mayor potencial de pérdidas y la falta de transparencia. Las alternativas no son adecuadas para todos los clientes.