
El próximo movimiento de la Fed ya no es obvio
11/9/2026

Entre sus muchos atractivos, el clásico animado de Disney, El Rey León, ofrece una guía útil para la política monetaria de los EE. UU.: lo que parece el final de un ciclo puede ser el comienzo de otro. Después de varios recortes de tasas, la Reserva Federal de los EE. UU. (Fed) se enfrenta ahora a un crecimiento resiliente y a una inflación persistente. Hasta hace poco, los inversores se preocupaban principalmente de que un crecimiento más débil obligara a nuevos recortes de tasas. Ahora también deben considerar el riesgo de nuevas alzas.
Como muestra nuestro Gráfico de la Semana, los pronósticos de los economistas y la valoración del mercado apuntan a diferentes trayectorias para las tasas de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Las tasas implícitas en los futuros de SOFR se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son puros pronósticos. También deberían reflejar el deseo de los inversores de asegurarse contra sorpresas. Aun así, el contraste es sorprendente. Los economistas esperan que las presiones inflacionarias se moderen de manera constante. Los mercados otorgan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.
A primera vista, el mecanismo parece sencillo. Una economía robusta puede reducir la necesidad de recortes preventivos de tasas destinados a contrarrestar una posible desaceleración. Mientras tanto, una inflación persistente mantiene en juego nuevas alzas. Pero ¿por qué los economistas y los mercados interpretan los mismos datos de manera tan diferente? Una razón puede ser la orientación más limitada de la Fed. Sin señales más claras del banco central, las publicaciones de datos individuales pueden cambiar las expectativas del mercado de forma más abrupta que antes. Esta interpretación es consistente con investigaciones que indican que la incertidumbre sobre las tasas de política futuras afecta los precios de los activos independientemente de las sorpresas de la política monetaria.
Los economistas, por el contrario, deben separar la señal del ruido en datos volátiles y frecuentemente revisados. El último informe de empleo proporciona un buen ejemplo. "A primera vista, una contratación más fuerte puede sonar como hakuna matata: no hay de qué preocuparse", señala Christian Scherrmann, economista jefe para EE. UU. en DWS. "Sin embargo, el informe redujo principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Con la inflación aún afectada por los precios de la energía y los aranceles, el próximo informe de inflación debería decirnos más sobre si se justifican tasas más altas".
Consideramos las últimas cifras ni como un caso de hakuna matata ni como una señal clara para un nuevo endurecimiento. Al igual que en el ciclo de la vida, hay más por descubrir en los datos de lo que cualquier publicación individual puede revelar. Con una orientación escasa por parte de la Fed, cada nueva pista podría enviar a los mercados por un camino diferente.
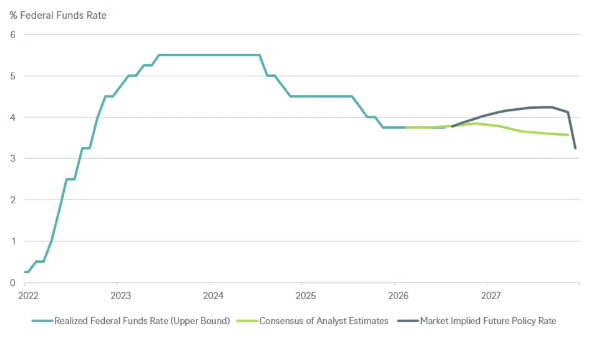
Fuentes: Bloomberg Finance L.P.; DWS Investment GmbH a fecha del 08/09/26
Esta información está sujeta a cambios en cualquier momento, basados en consideraciones económicas, de mercado y de otro tipo, y no debe interpretarse como una recomendación. El rendimiento pasado no es indicativo de rendimientos futuros. Los pronósticos se basan en suposiciones, estimaciones, opiniones y modelos hipotéticos que pueden resultar incorrectos. Las inversiones alternativas pueden ser especulativas e implican riesgos significativos, incluyendo la falta de liquidez, un mayor potencial de pérdidas y la falta de transparencia. Las alternativas no son adecuadas para todos los clientes.