
El nuevo paradigma del mercado de gas europeo
4/9/2026

Hace unos años, los responsables políticos de Europa trazaron un plan astuto: reemplazar el gas de gasoducto ruso perdido mediante la expansión de la capacidad del continente para importar gas natural licuado (GNL) de todo el mundo. A diferencia de la mayoría de los planes de la clásica comedia británica Blackadder, este ha funcionado en gran medida. Pero el próximo invierno puede revelar algunas consecuencias menos cómodas.
Como muestra nuestro Gráfico de la Semana, los niveles de almacenamiento de gas en Europa siguen estando muy por debajo de los observados en el mismo momento en años recientes. Tomado al pie de la letra, eso parece alarmante. El almacenamiento era, después de todo, una de las principales líneas de defensa de Europa durante la crisis energética. Pero la importancia de un bajo almacenamiento ha cambiado.
Antes de la invasión a gran escala de Ucrania por parte de Rusia en 2022, Europa obtenía la mayor parte de su gas a través de contratos a largo plazo y gasoductos. Hoy en día, sus terminales de GNL le permiten comprar gas de manera más flexible durante todo el año. Eso ha reducido, aunque no eliminado, la necesidad de acumular grandes inventarios con meses de antelación. Pero esa flexibilidad tiene un precio: en el mercado global de GNL, los suministros y los precios dependen más fuertemente de la demanda en otros lugares, de las rutas de envío interrumpidas, de los cortes en las instalaciones de exportación y de los patrones climáticos. Junto con el almacenamiento, el mercado global se ha convertido en una segunda póliza de seguro, aunque con una prima variable.
El clima añade otra capa de incertidumbre. Las recientes olas de calor en todo el hemisferio norte han impulsado la demanda de electricidad y han intensificado la competencia por el GNL. Por el contrario, un invierno templado en las principales regiones consumidoras podría frenar la demanda de calefacción y hacer que haya más GNL disponible para otros compradores. Los bajos niveles de almacenamiento de Europa se verían considerablemente menos amenazantes. En un escenario extremo, los temores actuales de escasez podrían convertirse en el problema de abundancia del mañana.
«Los meses recientes están comenzando a ilustrar algunas de las contrapartidas de un mercado más global para los suministros de gas», argumenta Johannes Müller, Economista Jefe. «El mercado de gas de Europa se ha vuelto más flexible, pero también más expuesto a la competencia global. Si Europa debe pujar agresivamente por el GNL este invierno, los efectos se sentirán mucho más allá de sus costas».
Los inventarios más bajos pueden no implicar el mismo grado de riesgo que hace varios años. En Blackadder, Baldrick habría apreciado la ironía: el astuto plan de Europa funcionó, pero con un efecto secundario imprevisto. El gas que puede llegar a Europa más fácilmente puede, con la misma facilidad, navegar hacia cualquier otra parte.
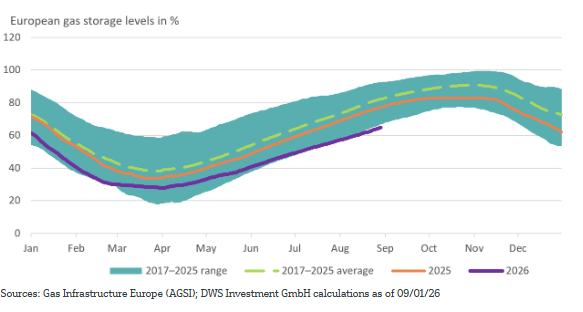
Fuentes: Gas Infrastructure Europe (AGSI); cálculos de DWS Investment GmbH a fecha de 01/09/26.
Los niveles de llenado de almacenamiento se expresan como un porcentaje del volumen de gas de trabajo. El área sombreada representa el rango diario de mínimo a máximo observado entre 2017 y 2025, mientras que la línea discontinua muestra el promedio histórico correspondiente. La serie de 2026 se muestra hasta la última observación disponible.
Esta información está sujeta a cambios en cualquier momento, basados en consideraciones económicas, de mercado y de otro tipo, y no debe interpretarse como una recomendación. El rendimiento pasado no es indicativo de rendimientos futuros. Los pronósticos se basan en suposiciones, estimaciones, opiniones y modelos hipotéticos que pueden resultar incorrectos. Las inversiones alternativas pueden ser especulativas e implican riesgos significativos, incluyendo la falta de liquidez, un mayor potencial de pérdidas y la falta de transparencia. Las alternativas no son adecuadas para todos los clientes.