
Wichtiger Sicherheitshinweis: Warnung vor Betrugsversuchen im Namen der DWS
Uns ist aufgefallen, dass Betrüger im Internet und in sozialen Medien die Marke „DWS“ sowie Namen von DWS-Mitarbeitern missbrauchen. Dabei kommen gefälschte Webseiten, Facebook-Seiten, WhatsApp-Gruppen, sowie Apps zum Einsatz. Bitte beachten Sie, dass die DWS keine Facebook-Botschafterprofile oder WhatsApp-Chats betreibt.
Wenn Sie unerwartet Anrufe, Nachrichten oder E-Mails erhalten, die angeblich von der DWS stammen, seien Sie vorsichtig. Geben Sie keine persönlichen Daten preis und leisten Sie keine Zahlungen.
Verdächtige Aktivitäten können Sie an info@dws.com melden – idealerweise mit allen relevanten Dokumenten. Falls Sie den Verdacht haben, Opfer eines Betrugs geworden zu sein, wenden Sie sich bitte umgehend an die örtlichen Behörden und ergreifen Sie geeignete Schutzmaßnahmen.
Marktausblick – August 2026
13.08.2026

Vincenzo Vedda
Chefanlagestratege

Dirk Schlüter
Head of House of Data

Vera Fehling

Überblick:
1. Markt & Makro
Selektive Chancen bei Technologie- und Softwaretiteln
Die vergangenen Wochen waren geprägt von enormen Kursausschlägen im. Technologiebereich, und da insbesondere bei Chip-Werten. So hat sich der südkoreanische Aktienmarkt, der von Halbleitertiteln dominiert wird, innerhalb von fünf Wochen in etwa halbiert und liegt dennoch im laufenden Jahr mit etwa 50 Prozent im Plus. Auch US-Technologie-Schwergewichte wiesen zum Teil Tagesschwankungen im zweistelligen Prozentbereich auf. Die Märkte dürften noch etwas Zeit benötigen, um zu entscheiden, ob die Korrektur bei einigen Technologiewerten für eine ausreichende Bereinigung gesorgt hat“, sagt Chefanlagestratege Vincenzo Vedda.
„Wir nutzen die Rücksetzer im Halbleiterbereich, um das Segment wieder hochzustufen.“ Zwar werde die Ertragsentwicklung von Speicherchip-Herstellern zyklisch und die derzeitigen Nettomargen von 60 Prozent auf Sicht mehrerer Jahre nicht haltbar sein werden. Das Angebot an Speicherchips werde allerdings nur langsam wachsen und dürfte einer Nachfrage gegenüberstehen, die noch zumindest für mehrere Quartale zunehmen werde. „Kurseinbrüche von zum Teil 60 Prozent, die unter anderem durch gehebelte Zwangsverkäufe befeuert wurden, sind unserer Ansicht nach Anzeichen für eine Überreaktion“, so Vedda.
Warnsignale gibt es natürlich dennoch. Das Risiko, dass die Investitionen in Rechenzentren spätestens im Jahr 2028 ihren Höhepunkt erreicht haben, sei nicht von der Hand zu weisen. Steigende Anleiherenditen und sich rasch ausweitende Kosten für die Absicherung eines Schuldnerausfalls bei Neocloud-Anbietern, die leistungsstarke, kosteneffiziente KI-Infrastrukturen anbieten, sind ein Warnsignal. Überreaktionen sieht Vedda teilweise auch im stark unter Druck gekommenen globalen Software- und Dienstleistungssektor. Die Bewertungen sind inzwischen deutlich zurückgegangen – im September 2025 lag das Kurs-Gewinn-Verhältnis noch bei 28, inzwischen bei 18. „Wir sehen hier selektiv wieder durchaus Chancen und haben den Sektor deshalb auf „neutral“ hochgestuft“, so Vedda.
Themen, die die Kapitalmärkte bewegen
Konjunktur: Leichte Aufhellung in Deutschland
- Leicht optimistischer bezüglich der künftigen Geschäftserwartungen – das ist das Ergebnis des jüngsten ifo-Index, der im Juli zum dritten Mal in Folge gestiegen ist. Mit dem Status Quo zeigten sich die befragten Unternehmen dagegen weniger zufrieden.
- In den USA ist der Konsumklimaindex des US-Conference Board gesunken. Gründe: Bedenken bezüglich der Entwicklung der US-Wirtschaft und des Arbeitsmarktes.
Inflation: Preisanstieg in Eurozone und in Deutschland deutlich über Zielwert von 2,0 Prozent
- Die Inflation bleibt in der Eurozone deutlich über dem Zielwert von 2,0 Prozent. Im Juli wurde ein leichter Anstieg auf 2,9 Prozent (Juni: 2,8 Prozent) ermittelt. Hauptverantwortlich: steigende Energiepreise.
- Das Auslaufen des Tankrabatts hat auch in Deutschland dazu geführt, dass die Energiepreise und mit ihnen die Inflation wieder gestiegen sind. Im Juli lag die Teuerungsrate bei 2,8 Prozent (Juni: 2,3 Prozent).
Notenbanken: Unsicherheit bezüglich US-Zinspolitik gestiegen
- Die US-Notenbank Fed hat, ebenso wie die Europäische Zentralbank, die Leitzinsen unverändert gelassen.
- Für die Märkte wird es zusehends schwieriger, die weitere Richtung der US-Leitzinsen einzuschätzen. Der neue Notenbankchef Warsh will die Märkte weniger lenken und vertraut darauf, dass diese die Wirtschaftslage schon selbst richtig interpretieren.
Risiken: Krieg in Nahost und Auswirkungen auf Ölpreis und Inflation
- Der anhaltende Krieg in der Golfregion hat das Potenzial, die Ölpreise und die Inflationssorgen nach oben zu treiben.
- Fehlende Orientierungshilfen der US-Notenbank Fed könnten zu einem Risikofaktor werden. Insbesondere dann, wenn die Märkte ernsthaft an der Bereitschaft der Fed zweifeln würden, sie mit ausreichend Liquidität zu versorgen, falls sich die Lage eintrüben sollte.
2. Aktien
Gesundheitsaktien – unterschätzte Substanzwerte mit KI-Perspektiven
Der Gesundheitssektor eine Alternative zu Technologie-Aktien? In den vergangenen Jahren wäre das keine gute Idee gewesen. Das war einmal anders. „Die Divergenz zwischen Erträgen und Bewertung beider Sektoren ist im Wesentlichen erst in den vergangenen zwei bis drei Jahren entstanden und wurde vor allem durch die Euphorie rund um das Thema Künstliche Intelligenz (KI) getrieben“, sagt Anlagestratege Dirk Schlüter, der für die Bewertung von Aktien auf den eigens entwickelten CROCI-Ansatz zurückgreift, mit dessen Hilfe die Werthaltigkeit von Aktien besser vergleichbar gemacht werden soll. CROCI steht für Cash Return On Capital Invested, also Rendite auf das eingesetzte Kapital.
Wie rasant die divergierende Entwicklung in den vergangenen zehn Jahren war, zeigt die Entwicklung der Marktkapitalisierung. Vor zehn Jahren war die Marktkapitalisierung des US-Techsektors noch vergleichbar mit der des Gesundheitssektors. Inzwischen ist sie mehr als dreimal so hoch. Auffällig sei insbesondere die pessimistische Markteinschätzung für Pharma-Unternehmen, die eine entscheidende Rolle im Gesundheitswesen spielten. Besonders schlecht schnitten Unternehmen ab, bei denen mehr als die Hälfte ihres 2024er Umsatzes von bis 2030 ablaufenden Patenten betroffen ist. „Der Markt preist derzeit ein, dass ca. 40 Prozent der ökonomischen Erträge dieser Unternehmen dauerhaft verschwinden. Er geht also faktisch von dem „Worst Case“ aus, dass bei diesen Unternehmen weder organisch noch durch Akquisitionen ein Ersatz in der Produktpipeline nachkommt“, so Schlüter.
Eine ähnliche Situation habe es auch zu Beginn der 2000er Jahre gegeben. Damals erwiesen sich Pharma-Unternehmen letztlich als große Investmentchance. Die Erträge gingen zwar kurzfristig etwas zurück. Die Unternehmen fanden aber letztlich Ersatz in ihrer Produkt-Pipeline. „Heute werden sogar Unternehmen ohne verschärfte Patent-Problematik vom Markt sehr niedrig bewertet“, so Schlüter. Besonders fragwürdig sei die pessimistische Markteinschätzung, weil es plausibel erscheine, dass in der nächsten Phase der KI-Revolution, wenn die Gewinne in erster Linie von Anwendern von KI abgeschöpft werden, die Pharma-Branche zu den Gewinnern zählen könnte. „Es gibt bereits heute die ersten Meldungen von medizinischen Forschungserfolgen, die dank des Einsatzes von KI in einer schnelleren und erfolgreicheren Medikamenten-Entwicklung münden könnten“, so Schlüter.
Gesundheitsaktien für immer abgehängt?
Vergleich der ökonomischen Gewinne der IT- und des Gesundheitssektors
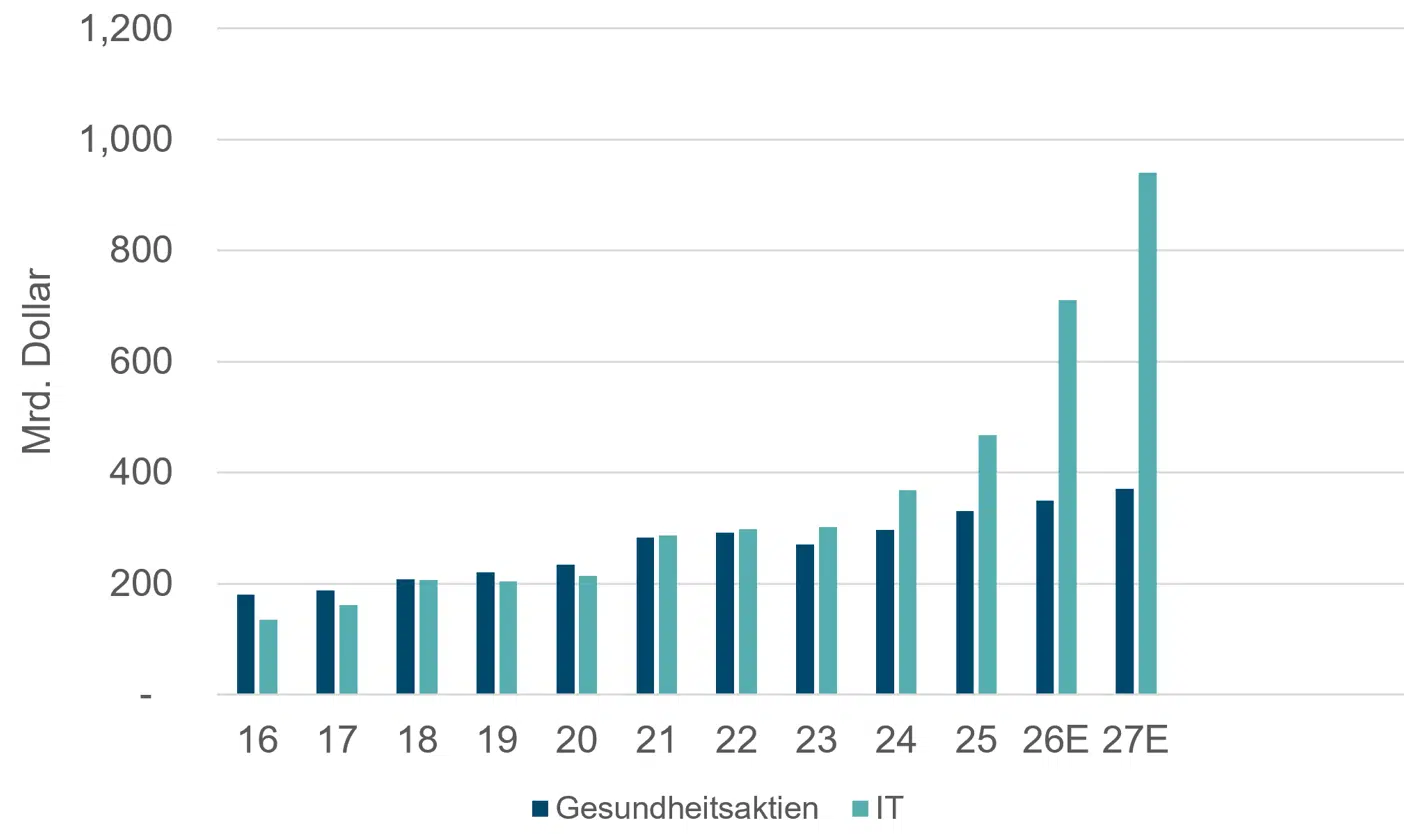
Quelle: DWS, CROCI, Stand: 01. Juli 2026
Aktien USA
Sprudelnde Unternehmensgewinne sollten Kurse stützen
|
Aktien Deutschland
Hoffnung auf geopolitische Entspannung sorgt für neue Höchststände
|
Aktien Europa
Unternehmensgewinne zeigen sich resilient
|
Japan
Weiter aussichtsreich – Risiken durch äußerst schwachen Yen
|
3. Multi-Asset/Anleihen
Breite Streuung in volatilen Märkten wichtiger denn je
Die Nervosität an den Märkten hat in den vergangenen Wochen zugenommen – Stichwort Chip- und Technologiewerte. Ist das eher eine Möglichkeit zum Einstieg oder ein Weckruf, die Aktienquote zu reduzieren und mehr in Anleihen und andere Anlageklassen zu investieren? „Grundsätzlich haben wir momentan gegenüber der Anlageklasse Aktien eine neutrale Position“, sagt Vera Fehling, Chefanlagestrategin Westeuropa. „Zu den aussichtsreichsten Regionen zählen wir derzeit die Schwellenländer und Japan.“ Die verstärkten Kursschwankungen in den Schwellenländern sieht die Kapitalmarktstrategin eher als Einstiegsgelegenheit, denn als Grund zur Besorgnis. Die Bewertungen seien jetzt günstiger, der Gewinnwachstumstrend intakt.
„Bei Anleihen sind wir derzeit ebenfalls neutral positioniert, allerdings mit einem leicht positiven Grundton. Generell sind wir der Auffassung, dass Anleihen auf längere Sicht wieder deutlich konkurrenzfähiger zu Aktien werden dürften“, so Fehling. Aber auch dort ergebe sich ein differenziertes Bild. Die enorme Emissionstätigkeit der großen US-Hyperscaler wie Alphabet, Amazon, Meta und Microsoft sorge weiterhin für Aufmerksamkeit. Allerdings seien auch hier die USA mittlerweile das größte Emittentenland.
„Bislang sehen wir den steigenden US-Anteil bei Euro-Unternehmensanleihen hoher Bonität vor allem als willkommene Diversifizierungsmöglichkeit, werden dies jedoch in den Herbst hinein genau beobachten“, sagt Fehling. „Vorsichtig, das heißt untergewichtet, sind wir derzeit bei den risikoreicheren Hochzinsanleihen mit niedrigerer Bonität. Hier sind unserer Ansicht nach die Zinsaufschläge gegenüber Staatsanleihen momentan zu niedrig“, so Fehling. Sie spiegelten die bestehenden Risiken nicht adäquat wider.
Auch die Währungsmärkte verdienten erhöhte Aufmerksamkeit. Die jüngsten Interventionen zugunsten des japanischen Yen deuteten darauf hin, dass ein zu schwacher Yen zunehmend als globales Risiko wahrgenommen werde. „Angesichts der zahlreichen marktbewegenden Themen scheint uns ein ausgewogenes Portfolio, das Chancen nutzt, ohne die Risiken aus dem Auge zu verlieren, besonders wichtig“, so Fehlings Fazit.
Staatsanleihen USA (10 Jahre)
Attraktives Renditeniveau
|
Staatsanleihen Deutschland (10 Jahre)
Leicht sinkende Renditen erwartet
|
Staatsanleihen Schwellenländer
Riskant und renditestark
|
Unternehmensanleihen
Investment Grade
| USA | Eurozone |
High Yield
| USA | Eurozone |
4. Währungen
Euro/Dollar: Euro dürfte mittelfristig wieder etwas stärker werden
 |
|
5. Alternative Anlagen
Gold: Begrenztes Aufwärtspotenzial
 |
|
LegendeDie strategische Sicht bis Juli 2027 Die Anzeigen signalisieren, ob wir eine Aufwärtsentwicklung, eine Seitwärtsentwicklung oder eine Abwärtsentwicklung der betreffenden Anlageklassen erwarten. Sie geben das kurzfristige und langfristige Ertragspotenzial für Investoren an. | |
 |
|
|
|
 |
|
Quelle: DWS Investment GmbH; CIO Office, Stand: 07.08.2026